A resposta está na transição entre as fases
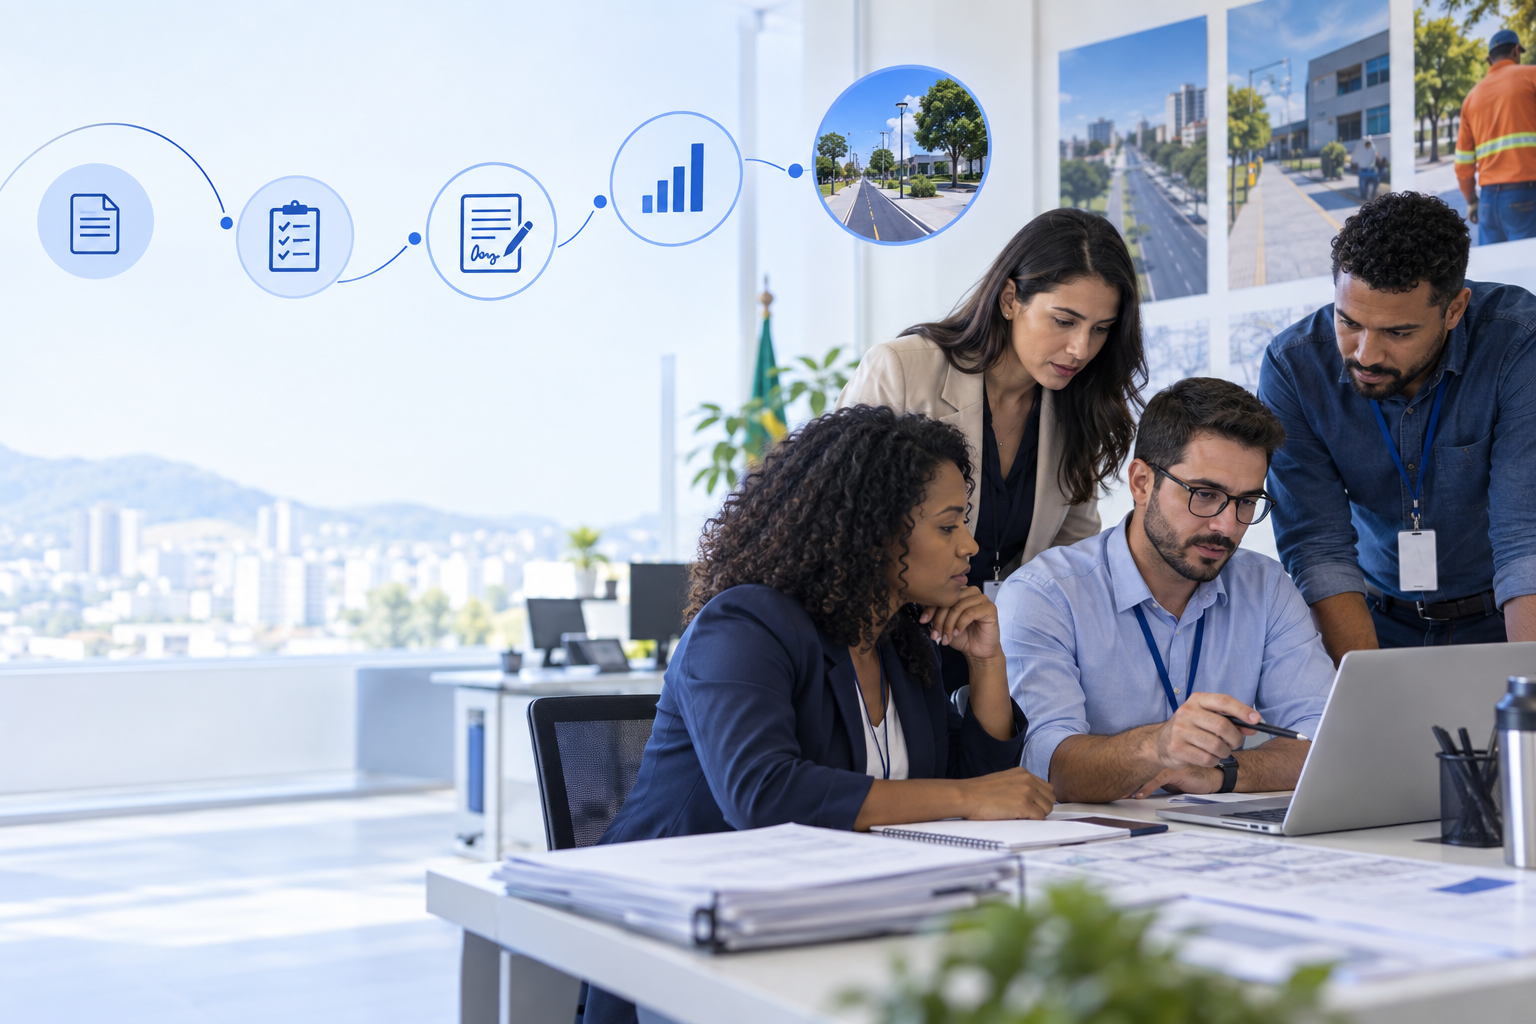
Uma contratação pode ter estudo técnico preliminar, termo de referência, pesquisa de preços e análise jurídica adequados e, ainda assim, apresentar atrasos, entregas incompletas e conflitos durante a execução. Isso ocorre quando o planejamento é tratado como uma etapa encerrada com a publicação do edital. Na prática, as decisões tomadas na fase preparatória precisam orientar a mobilização do fornecedor, a fiscalização, a medição, o recebimento e o pagamento. Se essa transferência não acontece, o contrato começa com informações dispersas e responsabilidades pouco claras.
A Lei nº 14.133/2021 conecta essas fases. O art. 18 determina que o planejamento considere condições de execução, pagamento e recebimento. O art. 92 exige cláusulas sobre prazos, medição, responsabilidades e outros elementos necessários à execução. Já o art. 117 prevê acompanhamento e fiscalização por representantes designados pela Administração. Portanto, planejar não significa apenas instruir o processo de seleção. Significa preparar a execução de modo que o resultado esperado possa ser verificado.
O documento pode estar correto e a operação continuar frágil
Um documento tecnicamente completo não resolve sozinho a rotina do contrato. O fiscal precisa saber quais entregas observar, como registrar ocorrências, quais evidências sustentam o ateste e quando encaminhar uma questão ao gestor. A área demandante precisa participar da validação do resultado. O setor responsável pelo pagamento deve conhecer os documentos e marcos de medição. O fornecedor precisa entender o fluxo de comunicação, os prazos e o padrão de aceite.
Quando essas definições permanecem apenas em anexos extensos, surgem interpretações diferentes. O fornecedor executa segundo uma leitura, o fiscal cobra segundo outra e a área usuária avalia o resultado com critérios que não foram explicitados. O problema parece operacional, mas sua origem está na falta de tradução do planejamento para rotinas simples e utilizáveis.
Onde a passagem para a execução costuma falhar
O primeiro ponto crítico é a designação tardia. Se gestor e fiscais conhecem o contrato apenas depois da assinatura, perdem a oportunidade de esclarecer critérios e preparar instrumentos de acompanhamento. No âmbito federal, o Decreto nº 11.246/2022 determina que esses agentes sejam cientificados de suas atribuições antes do ato de designação e que eventual necessidade de desenvolvimento de competências seja identificada no ETP e sanada antes da celebração do contrato.
Outro problema é a falta de um modelo de gestão aplicável ao objeto. A contratação informa o que será entregue, mas não estabelece uma rotina objetiva para reunião inicial, ordens de serviço, comunicação, registro de ocorrências, medição, recebimento provisório e definitivo, tratamento de não conformidades e encaminhamento de pedidos do contratado. Sem esse desenho, cada agente cria um procedimento durante a execução.
Também há falhas quando os riscos são arquivados com o planejamento. A matriz precisa orientar a resposta a eventos concretos. Se o risco de atraso, indisponibilidade de equipe ou dependência de infraestrutura se materializar, os responsáveis devem saber qual ação adotar, qual prazo observar e quem decide. Um risco descrito sem resposta, responsável e acompanhamento não protege a execução.
Critérios de aceite precisam ser verificáveis
Expressões como “serviço de qualidade”, “atendimento adequado” ou “entrega conforme a necessidade” não orientam a fiscalização. Critérios de aceite devem permitir a comparação entre o que foi contratado e o que foi entregue. Dependendo do objeto, isso pode envolver quantidade, prazo, nível de serviço, especificação técnica, funcionamento, documentação, amostra, teste, relatório ou comprovação de resultado.
O art. 92 da Lei nº 14.133/2021 exige que o contrato estabeleça critérios e periodicidade da medição, quando cabíveis, além de prazos de execução, entrega e recebimento. Esses elementos precisam estar alinhados ao termo de referência e à proposta. Quando o contrato usa critérios diferentes ou omite aspectos essenciais, o fiscal passa a decidir sem base suficiente, o fornecedor questiona o aceite e o pagamento pode atrasar.
A reunião inicial reduz ruído e registra acordos
Uma reunião de início bem conduzida não altera o contrato. Ela transforma suas regras em um plano operacional. A pauta deve confirmar interlocutores, canais formais, cronograma, dependências, documentos de medição, critérios de aceite, responsáveis por cada providência e procedimento para tratar ocorrências. As decisões devem ser registradas sem criar obrigações que não estejam previstas no processo.
Esse encontro também permite verificar condições que antecedem a execução. O órgão disponibilizou acesso, espaço, dados ou infraestrutura sob sua responsabilidade? O fornecedor apresentou preposto, equipe e documentos exigidos? As ordens de serviço estão prontas? O fiscal dispõe de checklist e local para registros? Resolver essas perguntas antes da primeira entrega custa menos do que corrigir uma execução iniciada com pendências.
A integração entre equipes deve ter responsáveis e prazos
O contrato atravessa diferentes unidades. A área demandante conhece a necessidade. A equipe de planejamento estrutura a solução. O setor de contratações conduz a seleção. O gestor coordena providências contratuais. Os fiscais acompanham aspectos técnicos, administrativos ou setoriais. A contabilidade e o financeiro tratam da liquidação e do pagamento. O jurídico e o controle interno apoiam conforme suas competências.
Essa participação coletiva não deve produzir indefinição. Para cada evento relevante, o órgão precisa estabelecer quem registra, quem analisa, quem decide e quem deve ser informado. Uma matriz de responsabilidades pode organizar o fluxo, desde que reflita a prática e seja acompanhada de prazos. O objetivo é evitar tanto a concentração indevida quanto a circulação de processos sem decisão.
Indicadores mostram se o contrato entrega o resultado
O acompanhamento não deve se limitar a confirmar documentos. Indicadores ajudam a verificar se o objeto atende à necessidade que justificou a contratação. Um contrato de manutenção pode acompanhar tempo de atendimento, reincidência e disponibilidade. Um fornecimento pode medir pontualidade, conformidade e taxa de substituição. Um serviço continuado pode exigir níveis de serviço, cobertura e tratamento de chamados.
Os indicadores precisam ser poucos, compreensíveis e vinculados ao objeto. Cada um deve ter fonte de dados, periodicidade, responsável e consequência prevista. Métricas que ninguém consegue apurar criam aparência de controle. Métricas úteis orientam o aceite, revelam desvios e sustentam decisões sobre correção, prorrogação ou encerramento.
Como ligar planejamento e execução em oito movimentos
- Envolva gestor e fiscais antes da assinatura para que conheçam o objeto, os riscos e os critérios de acompanhamento.
- Prepare um resumo executivo com entregas, prazos, obrigações, indicadores, documentos de medição e pontos de decisão.
Confirme as condições de início sob responsabilidade do órgão e do contratado.
Realize reunião inicial e registre interlocutores, cronograma e canais formais.
Use checklists coerentes com o termo de referência e o contrato.
Registre ocorrências em instrumento próprio e encaminhe decisões que ultrapassem a competência do fiscal.
Revise riscos e planos de resposta ao longo da execução.
Documente lições aprendidas para ajustar modelos e futuras contratações.
Um exemplo de falha que nasce antes da assinatura
Imagine uma contratação de suporte técnico com prazo de atendimento previsto no termo de referência. O edital reproduz o prazo, mas não define quando a contagem começa, qual canal registra o chamado, como as suspensões são justificadas nem qual relatório comprova o atendimento. Na execução, o fornecedor conta o prazo a partir da triagem; o usuário considera o horário da primeira mensagem; e o fiscal não dispõe de dados confiáveis.
O conflito não decorre apenas de fiscalização insuficiente. Faltou transformar o resultado desejado em regra verificável. A correção para futuras contratações envolve definir evento inicial e final, horário de cobertura, classificação dos chamados, evidência, exceções e forma de apuração. Durante o contrato vigente, qualquer solução deve respeitar os limites jurídicos de alteração e ser formalizada pela autoridade competente.
Perguntas frequentes
O fiscal deve participar do planejamento
A norma aplicável e o fluxo interno devem orientar a composição da equipe. Mesmo quando o futuro fiscal não integra formalmente a elaboração dos documentos, sua participação antecipada pode melhorar a exequibilidade do modelo de acompanhamento. O importante é preservar competências, segregação de funções e capacidade técnica.
O plano de fiscalização substitui o contrato
Não. O plano ou checklist operacional organiza a atuação do fiscal, mas não pode criar obrigação nova para o contratado. Seus critérios devem derivar do edital, do termo de referência, do contrato e da proposta.
Toda ocorrência exige sanção
Não. O fiscal registra o fato e determina correções dentro de sua competência. A aplicação de sanção exige processo próprio, competência, motivação, contraditório e ampla defesa. A resposta deve considerar o contrato, a gravidade e a legislação aplicável.
O ponto de partida para corrigir o fluxo
Mapeie uma contratação recente e acompanhe a informação desde a demanda até o pagamento. Verifique onde critérios mudam, documentos são refeitos, responsabilidades se sobrepõem ou decisões ficam sem responsável. Esse mapa mostra se o planejamento realmente orienta a execução. A Prática Pública apoia órgãos e equipes na organização desse percurso, com documentos, responsabilidades e rotinas conectados ao resultado esperado.
Referências oficiais
Decreto nº 11.246/2022 — gestão e fiscalização de contratos
TCU — Governança das contratações públicas